반응형
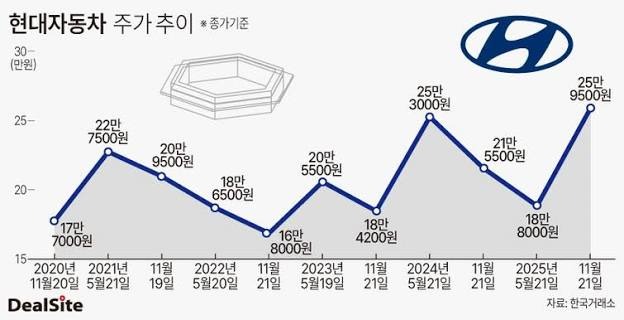
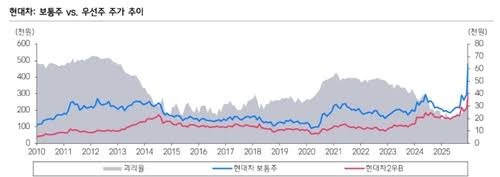
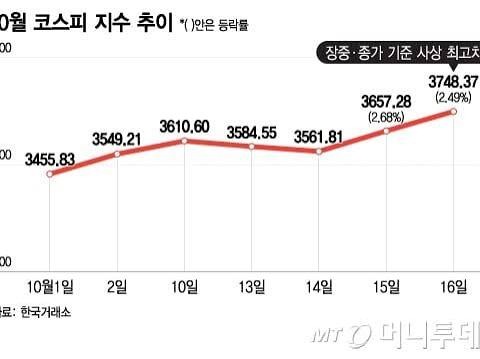
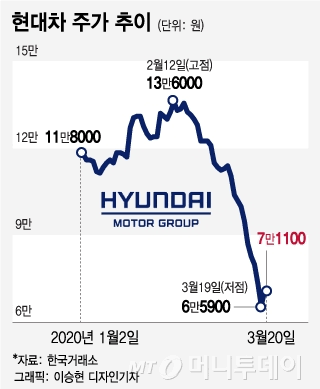
전기차 캐즘(일시적 수요 둔화) 국면 속에서도 하이브리드(HEV) 중심의 유연한 파워트레인 전략과 북미 신공장 가동, 그리고 자사주 매입·소각 및 고배당을 아우르는 강력한 밸류업 프로그램을 바탕으로 견조한 펀더멘털을 입증하고 있는 '현대자동차(005380) 주가 전망 및 투자 분석 가이드'입니다.
사업 부문별 실적 기여도부터 차별화된 경쟁력, 증권사 목표주가 컨센서스, 실전 투자 체크포인트 및 대응 전략까지 5가지 핵심 주제로 완벽히 정리해 드립니다.
반응형
1. 한눈에 보는 핵심 투자 포인트 요약
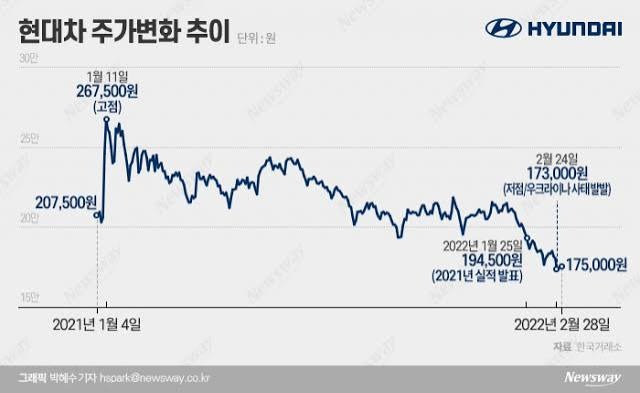
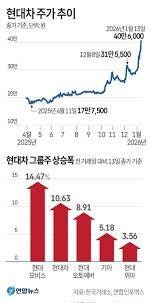
- 하이브리드(HEV) 중심의 기민한 시장 대응력: 순수 전기차(BEV) 성장 둔화 구간에서 높은 수익성을 보장하는 하이브리드 라인업(팰리세이드, 투싼, 싼타페 등) 비중을 확대하며 글로벌 완성차 중 가장 안정적인 영업이익률(OPM 8~9%대)을 방어하고 있습니다.
- 북미 조지아 메타플랜트(HMGMA) 가동 본격화: 미국 현지 생산 체제가 안착되면서 인플레이션 감축법(IRA) 보조금 대응력이 강화되고, 물류비 절감 및 현지 딜러 인센티브 통제력이 개선되고 있습니다.
- 글로벌 최상위권 주주환원율(TSR): 총주주환원율(TSR) 35% 이상 지향, 연간 최소 배당금 보장, 3개년 대규모 자사주 매입 및 소각 프로그램 등 밸류업 정책이 주가의 강력한 하방 안전판 역할을 수행합니다.
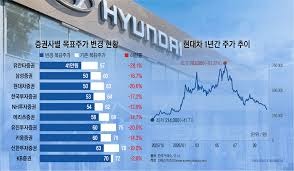
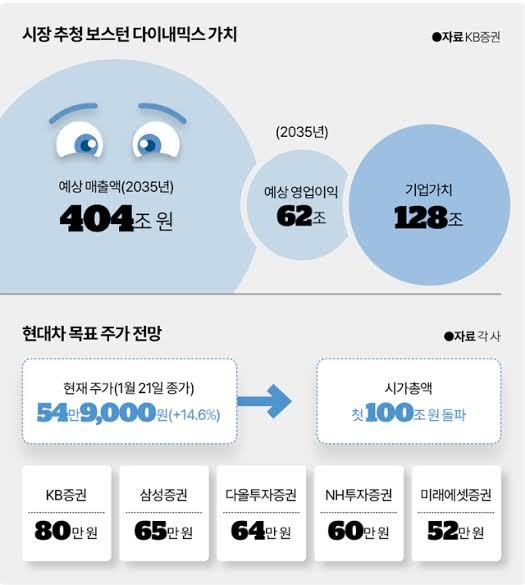
- 증권가 컨센서스: 투자의견 대다수 '매수(BUY)', 주요 증권사 목표주가는 단기 실적 눈높이 조정 및 글로벌 피크아웃 우려를 반영하면서도 410,000원 ~ 600,000원 선에 폭넓게 형성되어 견조한 상승 여력을 제시하고 있습니다.
2. 한눈에 보는 글로벌 완성차 3사(현대차·토요타·테슬라) 포트폴리오 비교
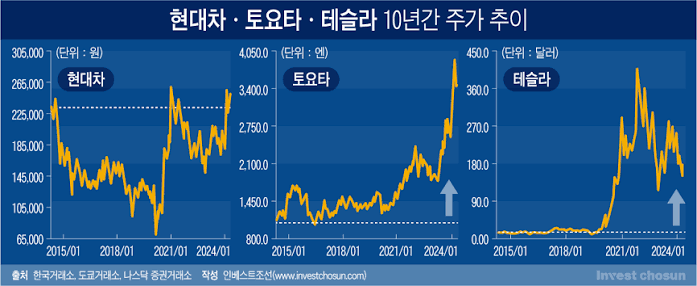
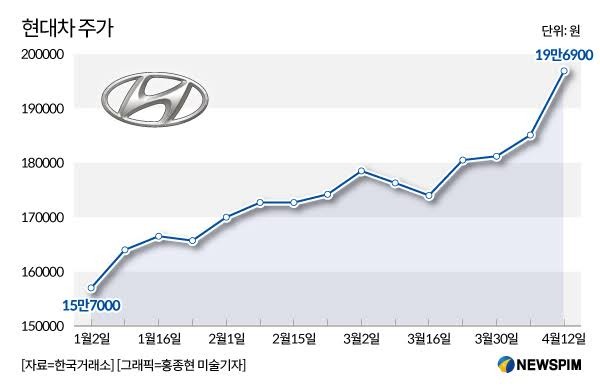


글로벌 경쟁 환경 속에서 현대자동차가 보유한 차별화된 입지 비교 요약표입니다.
| 구분 | 1. 현대자동차 (005380) ★유연 생산 + 밸류업 매력 | 2. 토요타 (Toyota) ★글로벌 판매 1위·하이브리드 최강 | 3. 테슬라 (Tesla) ★순수 전기차 및 자율주행 선도 |
| 파워트레인 전략 | 내연기관 + 하이브리드(HEV) + 전기차(BEV) 균형 포트폴리오 | 하이브리드(HEV) 중심, 전기차 전환은 점진적 추진 | 100% 순수 전기차(BEV) 및 로보택시 집중 |
| 수익성 방어 | 고마진 제네시스/SUV 믹스 개선으로 8~9%대 마진 유지 | 압도적인 대량 양산 볼륨 및 엔저 효과 수혜 | 전기차 가격 인하 경쟁으로 자동차 마진율 하락 압력 |
| 북미 거점 | 조지아 HMGMA 신공장 가동으로 현지 공급망 완성 | 북미 다수 공장 보유 및 현지 배터리 투자 집행 | 텍사스, 캘리포니아 기가팩토리 중심 |
| 주주환원 정책 | 자사주 매입·소각 및 분기 고배당(시가배당률 4~5%대) | 안정적 점진 배당 및 자사주 매입 병행 | 배당 없음 (신성장 R&D 및 자율주행 재투자) |
| 투자 성향 | 극단적 저평가(PER 5~6배) 탈피 및 배당·성장 겸비 | 글로벌 대표 안정형 가치주 | 고변동성 빅테크/AI 모빌리티 성장주 |
3. 주가를 견인할 3대 핵심 실적 성장 동력
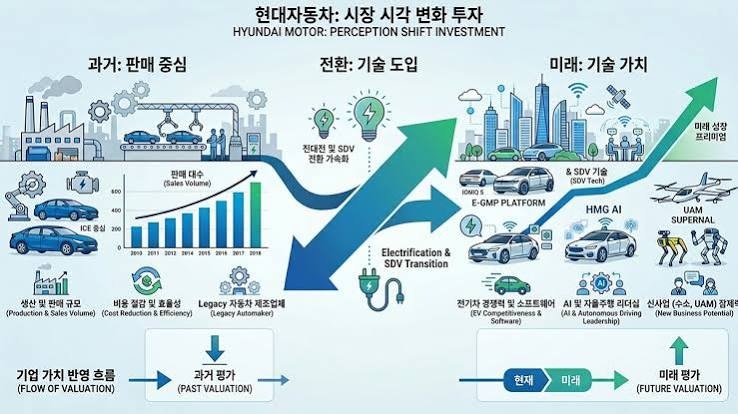
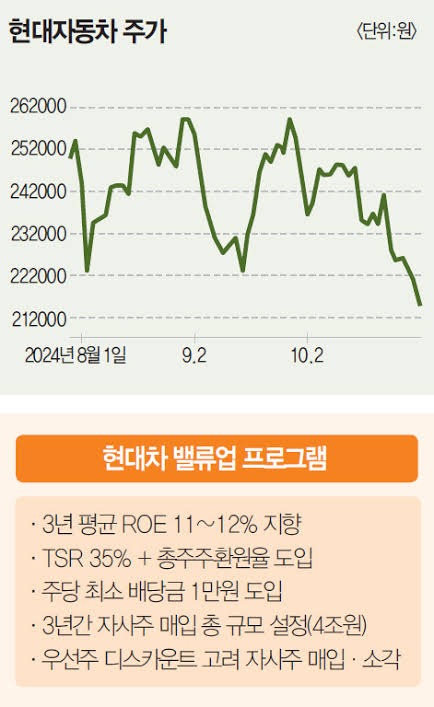

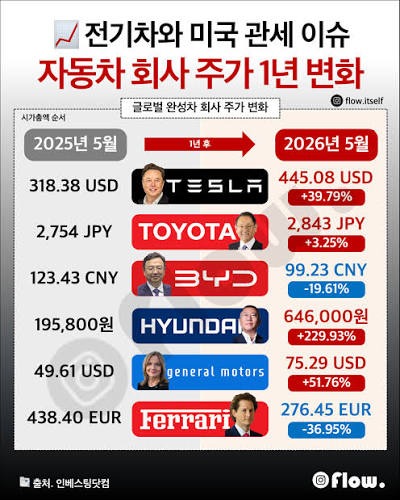
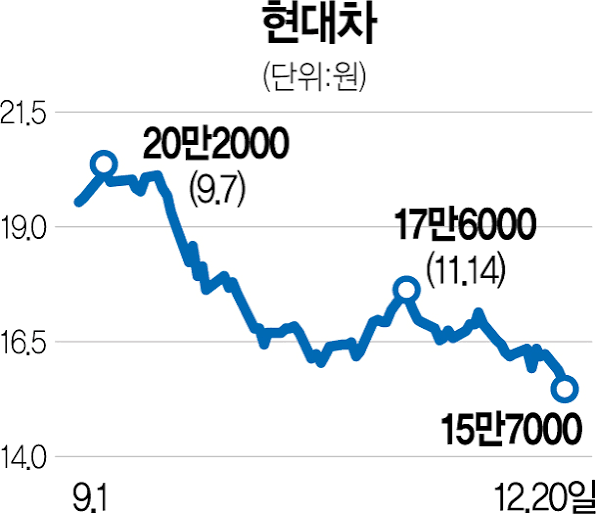
- 제네시스 및 고수익 SUV 판매 믹스 고도화
- 프리미엄 브랜드 '제네시스'의 글로벌 누적 판매 호조와 팰리세이드 완전변경 모델, 투싼·싼타페 등 고부가 차량 중심의 평균판매단가(ASP) 상승세가 이어지고 있습니다.
- 신흥국(인도 법인 상장 효과 포함)에서의 시장 지배력 확대와 판매 단가 상승은 북미/유럽 시장의 경쟁 심화를 상쇄하는 버팀목입니다.
- 차세대 하이브리드(TMED-II) 및 EREV(주행거리 연장형 전기차) 도입
- 현대차는 충전 인프라 부족 문제를 해결하기 위해 배터리와 소형 엔진을 결합해 900km 이상 주행 가능한 'EREV'를 북미와 중국 시장에 순차 투입할 계획입니다.
- 전기차로의 완전 전환 전까지 수익성과 친환경 규제를 모두 충족하는 징검다리 기술을 완벽히 구축했습니다.
- SDV(소프트웨어 중심 자동차) 및 자율주행 협력 생태계
- 포티투닷(42dot) 중심의 자체 SDV OS 전환과 글로벌 자율주행 선도 기업(웨이모 등)과의 파운드리형 위탁 제조 및 협업을 통해 미래 모빌리티 밸류에이션(멀티플) 확장을 꾀하고 있습니다.
4. 증권가 목표주가 및 밸류에이션 점검
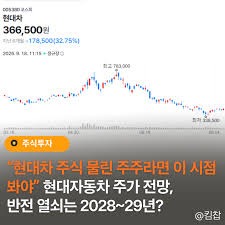
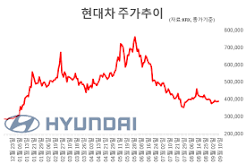
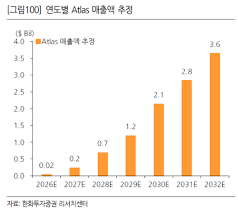
국내외 증권사들은 글로벌 완성차 업종 전반의 딜러 인센티브 증가와 환율 변동성을 감안하여 실적 추정치를 현실화하고 있으나, 현 주가는 여전히 역사적 밸류에이션 하단에 위치한다고 평가합니다.
- 목표주가 밴드: 410,000원 ~ 600,000원
- 밸류에이션 평가:
- 주가수익비율(PER) 5~6배 수준에 머물러 있는 현 주가는 극심한 저평가 상태입니다.
- 3개년에 걸친 대규모 자사주 소각이 주당순이익(EPS)과 주당순자산(BPS)을 구조적으로 끌어올리며 PBR 0.6배 수준에서 0.8~1.0배 수준으로의 단계적 정상화가 기대됩니다.
5. 실전 투자 전략 & 핵심 체크포인트
- '북미 딜러 인센티브 및 재고 일수 모니터링':
- 미국 시장 내 경쟁 심화로 딜러에게 지급하는 인센티브(할인 지원금)가 급격히 상승할 경우 수익성에 악영향을 줍니다. 매월 발표되는 미국 판매 실적 데이터에서 인센티브 수준이 업계 평균 이하로 잘 방어되고 있는지 점검해야 합니다.
- '원/달러 환율 추이 점검':
- 현대차는 해외 매출 비중이 절대적인 수출 기업이므로 고환율(원화 약세) 국면에서 대규모 영업이익 레버리지 효과를 누립니다. 급격한 원화 강세 전환 시에는 환차익 축소에 따른 분기 실적 둔화 가능성을 염두에 두어야 합니다.
- '분기 배당 및 자사주 소각 일정에 맞춘 분할 매수':
- 삼성전자와 마찬가지로 현대차는 매 분기 균등 분기배당을 시행하고 있습니다. 연 4~5% 수준의 탄탄한 배당수익률과 자사주 소각 공시를 감안하여, 주가 조정 시마다 배당 기준일 이전에 분할 매수로 모아가는 연금형 배당 성장 전략이 유효합니다.
반응형