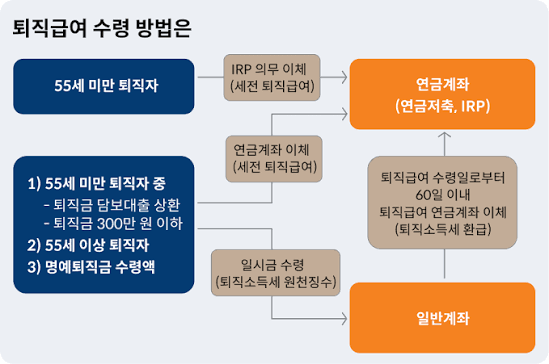
직장 퇴직 후 법정 의무에 따라 개인형 퇴직연금(IRP) 계좌로 입금된 퇴직급여와 본인 추가 납입금을 내 일반 입출금 통장으로 안전하게 인출하거나, 만 55세 이후 연금 개시를 신청해 세금을 최대 40%까지 아끼며 매달 수령할 수 있는 공식 금융 가이드 'IRP 퇴직연금 수령방법 (개인형 IRP 퇴직금 해지 및 연금 수령 절차 완벽 가이드)'!
가입 금융사(은행·증권사·보험사) 모바일 뱅킹 앱을 통한 비대면 인출 신청법부터 '일시금 전액 해지'와 '만 55세 이후 연금 수령'의 세금 감면 혜택 비교, '운용 상품(펀드·ETF·예금) 전액 매도·해지/수령 신청·세금 원천징수·입출금 통장 입금 4단계 실전 절차', 세금 폭탄을 피하는 절세 꿀팁, 주요 금융사 고객센터 안내까지 5가지 핵심 주제로 알기 쉽게 정리해 드립니다.
1. IRP 퇴직연금 수령 기본 개요 & 처리 프로세스
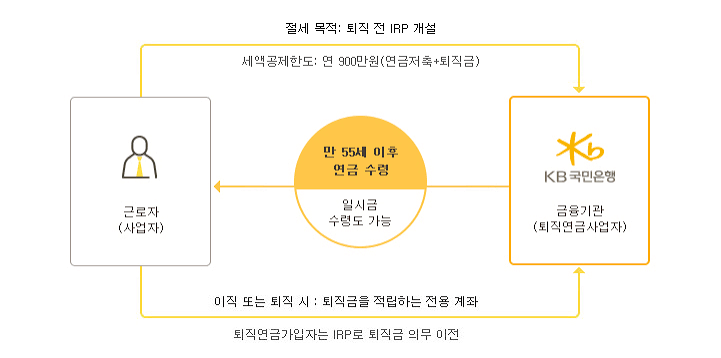
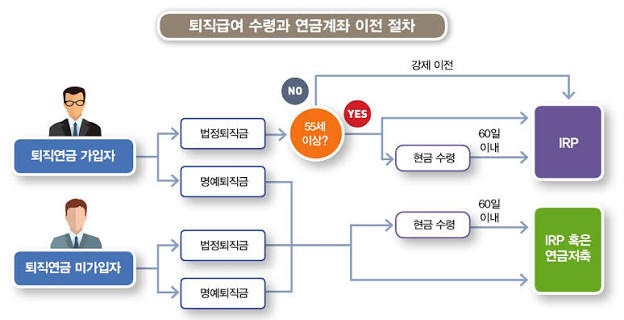
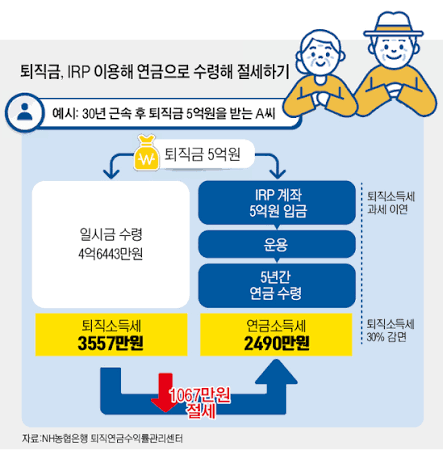

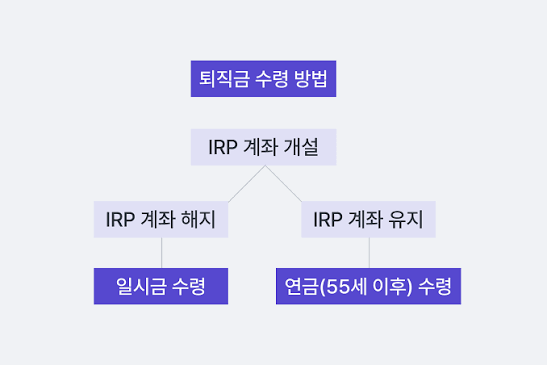
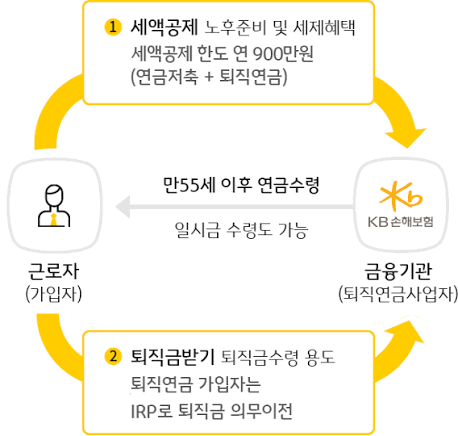
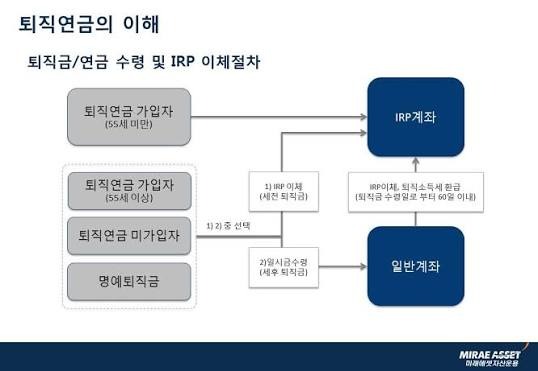
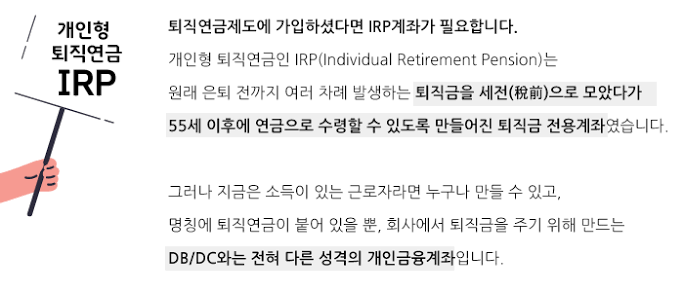
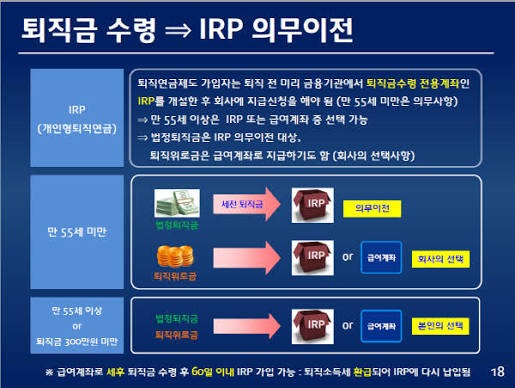
근로자퇴직급여 보장법에 따라 퇴직금은 55세 이전 퇴직 시 근로자의 일반 급여 통장이 아닌 개인형 퇴직연금(IRP) 계좌로 전액 의무 이전됩니다.
IRP 계좌에 들어온 돈을 수령하는 방식은 크게 '계좌 해지를 통한 일시금 수령'과 '만 55세 이후 연금 형태(월/분기/연) 수령' 두 가지로 나뉩니다. 은행이나 증권사 지점을 직접 방문하지 않아도, 가입한 금융사의 모바일 앱(스마트폰 뱅킹)에서 본인인증(공동인증서, 금융인증서, 간편인증)을 거치면 3분 만에 비대면으로 수령 및 해지 신청을 완료할 수 있습니다.
[ 퇴직금 입금 확인 (회사 ➔ 내 IRP 계좌로 세전 퇴직금 이체) ]
  ▼
[ 운용 중인 상품(예금·펀드·ETF 등) '전액 매도' 및 현금화 (1~3영업일 소요) ]
  ▼
[ 금융사 앱 실행 ➔ [퇴직연금] ➔ [IRP 해지신청] 또는 [연금개시신청] 선택 ]
  ▼
[ 세금(퇴직소득세 및 기타소득세) 자동 계산 내역 확인 ➔ 본인 명의 입출금 계좌 지정 ]
  ▼
[ 원천징수 후 세후 실수령액 입금 완료 (영업일 기준 1~3일 이내) ]
- 관련 법령: 근로자퇴직급여 보장법 제17조 (퇴직급여의 IRP 이전 의무)
- 신청 채널: 가입 금융기관(국민·신한·우리·하나·농협은행, 미래에셋·한국투자·삼성·NH투자증권 등) 모바일 앱, PC 인터넷뱅킹, 영업점 창구
- 수령 자격 기준:
- 일시금 해지: 연령 제한 없이 퇴직금 입금 완료 즉시 언제든 전액 해지 가능
- 연금 분할 수령: 만 55세 이상 & IRP 가입 기간 5년 이상 충족 시 (단, 이직/퇴직으로 입금된 퇴직금은 가입 5년 미만이어도 만 55세 이상이면 즉시 연금 개시 가능)
- 처리 소요 기간: 현금성 자산 기준 신청 후 통상 1~3영업일 이내 입금 (해외 주식형 펀드 등은 환매에 4~8영업일 소요)
2. 한눈에 보는 일시금 해지 vs 만 55세 이후 연금 수령 비교
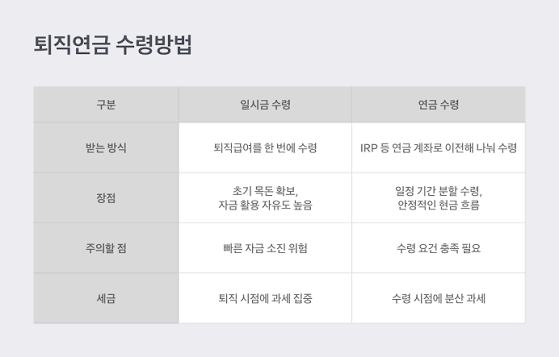
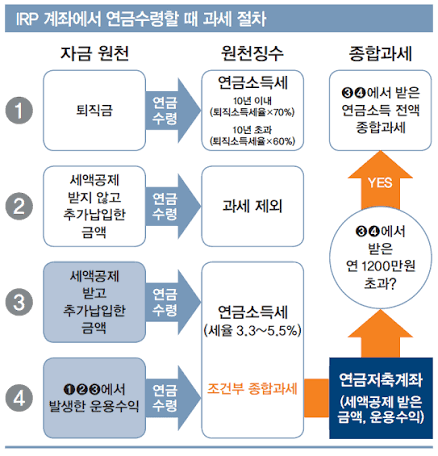
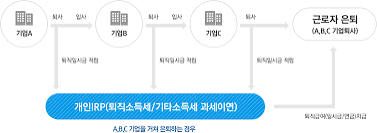
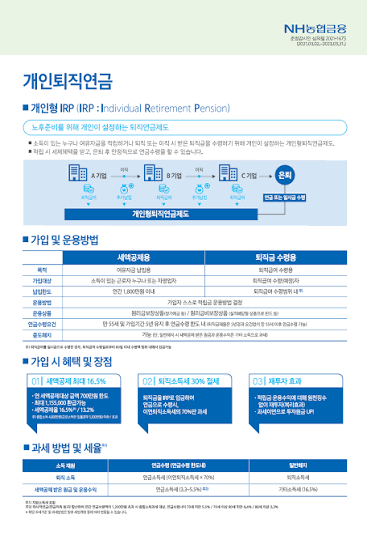
퇴직금을 한 번에 깰 때와 연금으로 나누어 받을 때 발생하는 세금 및 혜택 비교 요약표입니다.
| 구분 | 1. 일시금 전액 해지 수령 ★급전 필요·목돈 사용 시 | 2. 만 55세 이상 연금 분할 수령 ★절세 극대화·노후 자금 |
| 수령 방식 | IRP 계좌를 완전히 해지하여 잔액 전액 일시 수령 | 계좌를 유지하며 매월/분기/연 단위로 일정 금액 분할 인출 |
| 신청 가능 연령 | 나이 무관 (만 55세 이전에도 즉시 해지 가능) | 만 55세 이상 도달 필수 |
| 퇴직소득세 혜택 | 혜택 없음 (원래 내야 할 퇴직소득세 100% 전액 징수) | 퇴직소득세 30% 감면 (11년 차 이후부터는 40% 감면) |
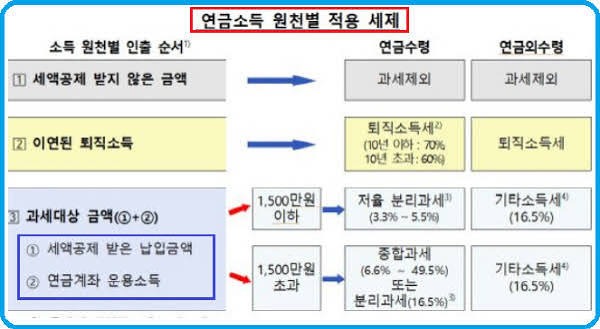
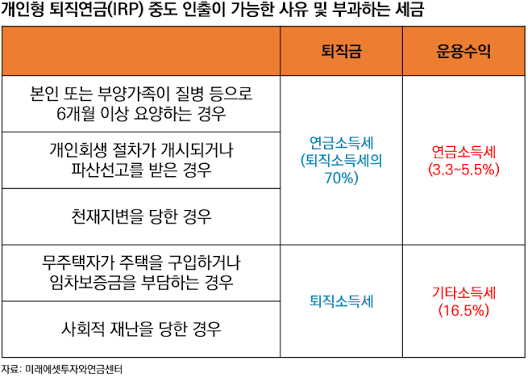
| 본인 세액공제분 세금 | 세액공제받았던 추가 원금 + 운용수익에 기타소득세 16.5% 추징 | 연금소득세 3.3% ~ 5.5% 저율 과세 (나이에 따라 차등) |
| 계좌 유지 여부 | 수령 즉시 IRP 계좌 자동 해지 및 소멸 | 원금 잔액은 예금/채권 등으로 계속 굴리며 이자 수익 창출 |
| 추천 상황 | 주택 구입, 전세보증금 반환, 대출 상환 등 긴급 목돈 필요 시 | 만 55세 이상 은퇴자, 절세를 통해 실수령액을 늘리고 싶을 때 |
(핵심: 퇴직소득세가 1,000만 원인 사람이 일시금으로 찾으면 1,000만 원을 고스란히 떼이지만, 만 55세 이후 연금으로 나누어 받으면 300만
400만 원을 세금에서 깎아주어 600만700만 원만 납부하게 됩니다.)
3. IRP 퇴직연금 4단계 실전 수령 절차

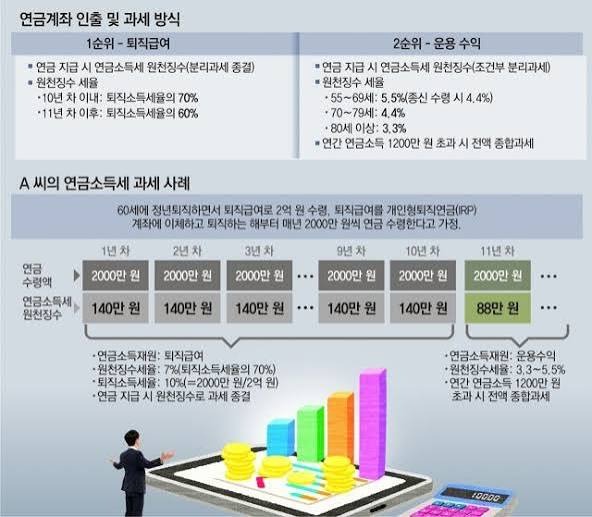
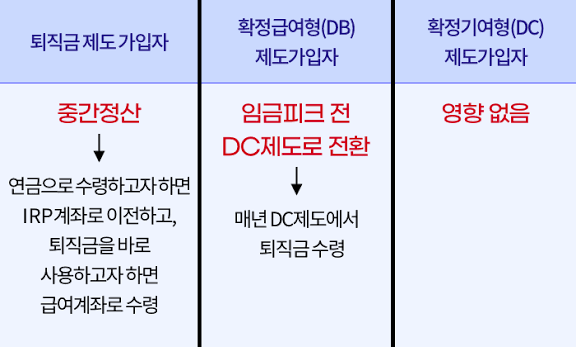
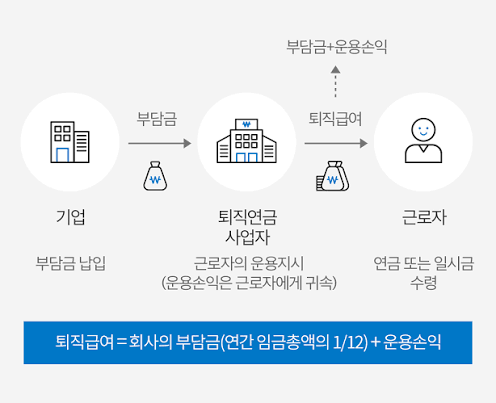
스마트폰 금융 앱에서 혼자서도 쉽게 퇴직금을 입금받는 표준 순서입니다.
- IRP 입금 확인 및 운용 상품 전액 매도 (1단계 ★사전 필수):
- 회사가 퇴직금을 IRP 계좌로 입금했는지 확인합니다. 만약 IRP 계좌 내 자금이 정기예금, 펀드, 채권, ETF 등으로 운용 중이라면 해당 상품들을 먼저 '전액 매도(환매)'하여 현금(예수금)으로 만들어야 합니다. (정기예금은 즉시 매도되나, 국내 펀드는 2
4일, 해외 펀드는 58일의 환매 결제 기간이 걸리므로 완전히 현금화된 후 해지가 가능합니다.) - 금융사 앱 실행 및 해지/수령 메뉴 진입 (2단계):
- 가입한 은행 또는 증권사 앱을 열고 전체 메뉴에서 [퇴직연금] ➔ [MY퇴직연금] 또는 [개인형 IRP]를 누릅니다.
- 일시금 수령을 원하면 [IRP 해지신청], 만 55세 이상으로 나눠 받기를 원하면 [연금개시신청 / 연금지급신청]을 선택합니다.
- 세금 계산 내역 확인 및 수령 계좌 지정 (3단계 ★실수령액):
- 화면에 표출되는 총 평가금액, 원천징수 예상 세금(퇴직소득세, 지방소득세), 그리고 최종 '세후 실수령 예상액'을 꼼꼼히 확인합니다.
- 퇴직금을 송금받을 본인 명의의 일반 입출금 통장 계좌번호를 입력하고 계좌 인증을 거칩니다.
- 전자서명 및 입금 완료 (4단계):
- 해지 사유(퇴직, 개인 사정 등)를 체크하고 금융인증서, 공동인증서, 간편 핀(PIN) 번호로 전자서명을 완료합니다.
- 신청이 접수되면 통상 영업일 기준 당일 오후 또는 익일~3일 이내에 지정한 일반 통장으로 세금을 뗀 최종 실수령액이 현금으로 입금됩니다.
4. 세금 폭탄을 피하고 실수령액을 극대화하는 실전 꿀팁
퇴직금 인출 시 불필요한 세금 누수를 막는 핵심 재테크 노하우입니다.
- '급전이 필요해도 만 55세 직전이라면 연금 개시까지 대기':
- 현재 나이가 만 53
54세 전후라면 전액 해지하지 말고 12년만 계좌를 유지하다가 만 55세가 되는 날 '연금 개시'를 신청하세요. 연간 연금 수령 한도(1년에 찾을 수 있는 최대 금액) 내에서 최대한 인출하더라도 무조건 퇴직소득세의 30%를 감면받을 수 있어 수백만 원의 세금을 아낄 수 있습니다. - '퇴직금 IRP와 세액공제용 IRP는 [통장 분리]가 정석':
- 회사 퇴직금이 들어오는 IRP 계좌에 연말정산 세액공제를 받으려고 내 돈을 섞어서 추가 납입하는 것은 좋지 않습니다. 두 자금이 섞인 상태에서 중도 해지하면 퇴직소득세 외에도 내가 넣은 추가 납입금과 운용 수익에 대해 16.5%의 기타소득세가 무겁게 추징됩니다. 퇴직금 수령용 IRP 통장과 연말정산 세액공제용 IRP 통장은 애초에 별도 계좌로 나누어 개설하는 것이 안전합니다.
- '연간 사적연금 수령액 1,500만 원 한도 관리':
- 만 55세 이후 연금으로 수령할 때, 순수 퇴직금(퇴직소득)에서 나오는 연금은 금액이 얼마든 분리과세(30~40% 감면)되고 종합과세에 합산되지 않습니다. 단, 내가 추가 납입하여 세액공제를 받았던 원금과 운용 수익에서 인출되는 연금액은 연간 총 1,500만 원을 초과할 경우 종합과세 또는 16.5% 분리과세 중 선택해야 하므로, 수령 플랜을 짤 때 인출 연도를 길게 분산하는 것이 유리합니다.
- '주택 구입 등 [법정 부득이한 사유] 시 중도인출 활용':
- 무주택자의 본인 명의 주택 구입, 6개월 이상 요양, 파산선고·개인회생 등의 법정 사유가 있다면 전체 계좌를 깨지 않고도 '중도인출'이 가능하며, 추가 납입분에 대해서도 16.5% 기타소득세 대신 낮은 연금소득세(3.3~5.5%)만 부과되는 특례를 받을 수 있습니다.
5. 금융사별 고객지원센터 & 공식 안내 창구
해지 버튼 미노출, 펀드 매도 지연, 퇴직소득원천징수영수증 발급 문의 시 활용하는 주요 금융기관 창구입니다.
- 주요 시중은행 퇴직연금 전담 콜센터:
- KB국민은행 퇴직연금: 1588-9999 / 1644-8888 ➔ 7번 (퇴직연금 상담)
- 신한은행 퇴직연금: 1599-8000 / 1577-8000 ➔ 7번
- 하나은행 퇴직연금: 1599-1111 / 1588-1111 ➔ 4번
- 우리은행 퇴직연금: 1588-5000 / 1599-5000 ➔ 7번
- NH농협은행 퇴직연금: 1588-2100 / 1661-3000 ➔ 7번
- 주요 증권사 퇴직연금 전담 콜센터:
- 미래에셋증권 연금자산관리센터: 1588-5577
- 한국투자증권 퇴직연금센터: 1544-5000 / 1588-0012
- 삼성증권 연금전담 상담센터: 1588-2323
- NH투자증권 연금고객센터: 1544-0000
- 공식 웹 포털 및 공적 조회처:
- 금융감독원 통합연금포털: 100lifeplan.fss.or.kr (내 모든 은행·증권사 퇴직연금/개인연금 일괄 조회)
- 국세청 홈택스: www.hometax.go.kr (퇴직소득원천징수영수증 열람)
- 운영 안내:
- 영업점 방문 창구 및 유선 전화 상담은 은행 영업일 기준 평일 09:00 ~ 16:00(증권사는 18:00)까지 운영됩니다.
- 각 금융사 모바일 앱을 통한 IRP 계좌 잔액 조회, 펀드/ETF 매도, 비대면 해지 신청 접수는 평일 주간(통상 09:00 ~ 16:00 또는 17:00)에 안전하게 처리됩니다.