현재 살고 있는 내 집을 담보로 맡기고 평생 동안 매월 안정적인 연금을 수령하여 노후 생활비를 마련할 수 있는 국가 보증 역모기지론 제도인 '주택연금 수령액 계산방법 (한국주택금융공사 hf.go.kr 예상연금조회 및 수령 기준 완벽 가이드)'!
가입 기준(부부 중 1인 만 55세 이상, 공시가격 12억 원 이하)부터 월지급금을 결정짓는 핵심 4대 산정 요소, '연령(연소자 기준) 및 주택 시세별 월 수령액 조견표', 종신지급방식 정액형의 특징, 'HF 공식 계산기를 통한 4단계 실전 모의조회 절차', 수령액을 극대화하고 손해를 줄이는 꿀팁, 고객지원센터 안내까지 5가지 핵심 주제로 알기 쉽게 정리해 드립니다.
1. 주택연금 수령액 산정 원리 & 공식 기준 안내

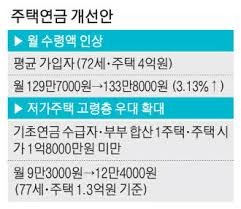
주택연금(역모기지론)은 한국주택금융공사(HF)가 주택도시기금을 기반으로 보증서를 발급하고 시중 은행을 통해 매월 연금 대출을 실행하는 공적 금융 상품입니다.
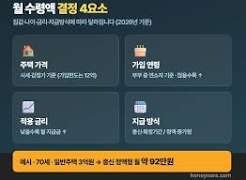
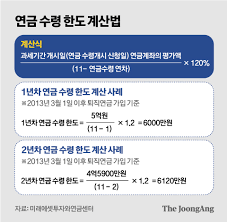
월 수령액은 단순히 집값을 나누어 지급하는 것이 아니라, 금융공학적 '계리 모형'에 따라 산정됩니다. 즉, "가입 당시의 주택 평가액(시세)을 기반으로, 부부 중 나이가 어린 사람(연소자)의 기대여명, 향후 주택가격 상승률, 장기 대출금리, 사망 확률, 생존율"을 종합적으로 반영하여 평생 동안 지급받을 수 있는 총 대출 한도액을 매월 균등하게 나누어 지급하도록 계산합니다.
[ 가입 시점 주택가격(한국부동산원/KB시세) 확정 (최대 12억 원 한도 인정) ]
  ▼
[ 부부 중 나이가 어린 '연소자 생년월일' 기준 가입 연령 확정 ]
  ▼
[ 계리 모형 대입: 기대여명 + 미래 금리 + 집값 상승률 산정 ]
  ▼
[ 지급 방식 선택 (종신지급 정액형 / 확정기간형 / 대출상환용) ]
  ▼
[ 매월 정해진 날짜에 평생 고정된 월 지급금(비과세) 자동 입금 ]
- 공식 예상연금조회 직통 누리집: www.hf.go.kr (한국주택금융공사 공식 포털)
- 수령액 조회 전용 경로: hf.go.kr ➔ 상단 [주택연금 ➔ 예상연금조회]
- 운영 기관: 한국주택금융공사 (HF)
- 핵심 가입 요건:
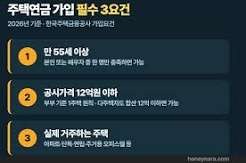
- 연령: 부부 중 1인 이상이 만 55세 이상 (대한민국 국민)
- 주택 가격: 부부 기준 공시가격 12억 원 이하 (시세 약 17억~18억 원 수준까지 가능)
- 주택 수: 1주택 소유자 (합산 공시가 12억 이하 다주택자 가능, 12억 초과 2주택자는 3년 내 1주택 처분 조건)
- 산정의 4대 핵심 변수:
- 주택 시세: 집값이 높을수록 월 수령액 증가 (단, 시세 반영 상한선은 12억 원)
- 가입 연령: 부부 중 '나이가 적은 사람(연소자)' 기준으로 나이가 많을수록 월 수령액 증가
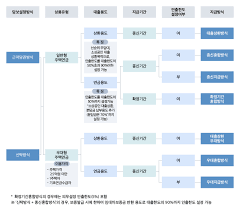
- 지급 방식: 종신지급형(평생 수령) vs 확정기간형(10~30년 집중 수령)
- 인출 한도 설정 여부: 목돈 인출 한도(M)를 걸어두면 그만큼 월지급금 차감
- 대표 고객상담 콜센터:
- 한국주택금융공사 통합 콜센터: 국번 없이 1368 (전국 유료 / 평일 09:00 ~ 18:00)
2. 한눈에 보는 나이 및 주택가격별 주택연금 월 수령액 조견표

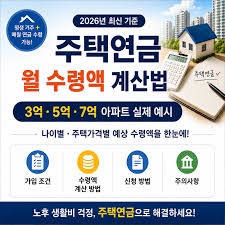
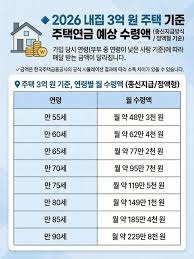
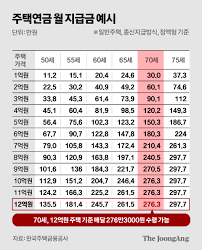
가장 많은 가입자가 선택하는 '일반주택 / 종신지급방식 / 정액형(평생 동일 금액) / 인출한도 미설정' 기준 월 수령액(세전) 예시표입니다. (부부 중 연소자 나이 기준)
| 연소자 나이 | 주택 시세 3억 원 | 주택 시세 5억 원 ★대표 기준 | 주택 시세 7억 원 | 주택 시세 10억 원 | 시세 12억 원 이상 (최대 한도) |
| 만 55세 | 약 46만 8천 원 | 약 78만 원 | 약 109만 2천 원 | 약 156만 원 | 약 187만 2천 원 |
| 만 60세 | 약 63만 2천 원 | 약 105만 3천 원 | 약 147만 5천 원 | 약 210만 7천 원 | 약 252만 8천 원 |
| 만 65세 | 약 75만 8천 원 | 약 126만 4천 원 | 약 177만 원 | 약 252만 8천 원 | 약 303만 3천 원 |
| 만 70세 | 약 92만 3천 원 | 약 153만 9천 원 | 약 215만 5천 원 | 약 307만 8천 원 | 약 369만 3천 원 |
| 만 75세 | 약 114만 4천 원 | 약 190만 6천 원 | 약 266만 9천 원 | 약 381만 3천 원 | 약 457만 5천 원 |
| 만 80세 | 약 143만 5천 원 | 약 239만 2천 원 | 약 334만 9천 원 | 약 478만 4천 원 | 약 495만 원 내외 (월지급금 상한선 적용) |
(참고: 실제 수령액은 가입 시점의 개별 감정평가 결과, 가입 월, 주택 유형(아파트/단독/다세대), 선택한 지급 방식에 따라 다소 차이가 발생할 수 있습니다.)
3. 주택연금 4단계 실전 공식 모의계산 및 조회 절차
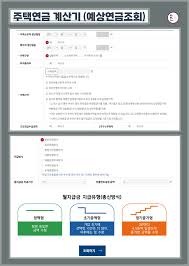
한국주택금융공사 공식 누리집에서 내 집과 나이를 넣어 1분 만에 정확한 수령액을 뽑아보는 표준 순서입니다.
- 공식 포털 접속 및 계산기 진입 (1단계):
- PC 또는 스마트폰 브라우저로 www.hf.go.kr에 접속합니다. 메인 화면 빠른 메뉴 또는 상단 메뉴의 [주택연금 ➔ 예상연금조회]를 클릭합니다.
- 가입자 인적사항 및 주택 시세 입력 (2단계):
- 생년월일: 담보를 제공하는 주택 소유자와 배우자 중 '나이가 적은 분(연소자)'의 생년월일을 입력합니다.
- 주택 가격: 한국부동산원 시세 또는 KB국민은행 아파트 시세의 '일반평균가'를 입력합니다. (시세가 조회되지 않는 단독·다세대 주택은 공시가격 바탕의 추정 시세 입력)
- 지급 방식 및 세부 조건 설정 (3단계 ★방식 선택):
- 지급 방식: 평생 동안 받는 [종신지급방식] 또는 일정 기간(10년, 15년, 20년 등) 동안 집중적으로 많이 받는 [확정기간혼합방식]을 선택합니다.
- 지급 유형: 매달 같은 금액을 받는 [정액형]을 선택합니다.
- 개별 인출 한도 설정: 의료비, 자녀 결혼비, 주택담보대출 상환용 목돈이 필요한 경우 대출 한도의 최대 50%(대출상환용은 최대 90%) 내에서 인출 한도(M)를 지정합니다.
- 결과 확인 및 월 수령액 시뮬레이션 (4단계):
- [조회하기]를 누르면 매달 통장에 입금되는 '예상 월지급금', 평생 받을 수 있는 '총 대출 한도액', 그리고 가입 시 1회 발생하는 초기보증료(주택가격의 1.0%) 내역이 화면에 상세히 계산되어 표출됩니다.
4. 수령액을 극대화하고 손해를 줄이는 실전 꿀팁
가입 시점과 방식을 조율하여 실질적인 연금 수령 효과를 높이는 핵심 노하우입니다.
- '수령액은 가입 당시 집값과 나이로 평생 박제':
- 주택연금의 월 수령액은 가입한 시점에 결정되면 이후 집값이 폭락하거나 폭등해도, 금리가 오르내려도 죽을 때까지 금액이 절대 변하지 않습니다. 따라서 주변 부동산 시세가 정점에 달했다고 판단될 때 가입하는 것이 평생 높은 월지급금을 보장받는 가장 유리한 타이밍입니다.
- '배우자가 훨씬 어리다면 가입 시점 조율':
- 월지급금 산정 기준은 무조건 '부부 중 연소자 나이'입니다. 예를 들어 남편이 70세이고 아내가 60세라면 70세 기준(월 153만 원)이 아닌 60세 기준(월 105만 원)으로 월 50만 원 가까이 깎여서 평생 지급됩니다. 연소자의 나이가 앞자리 수(60세, 65세 등)를 넘기는 시점까지 기다렸다 신청하는 것이 유리할 수 있습니다.
- '집값이 내려가도, 연금을 집값보다 더 많이 받아도 국가가 100% 보장':
- 부부가 모두 100세 이상 장수하여 지급받은 연금 총액과 이자의 합계가 주택 처분 가격을 훨씬 초과하더라도 자녀나 상속인에게 부족분을 절대 청구하지 않습니다(비소구 원칙). 반대로 부부 사망 후 연금 총액이 집값보다 적게 남았다면, 남은 집값 잔액은 법정 상속인(자녀)에게 전액 상속되므로 가입자 입장에서 원금 손실 위험이 없습니다.
- '우대형 주택연금 활용 [최대 20% 추가 수령]':
- 부부 중 1인이 기초연금 수급자이고, 담보주택 가격이 시가 2억 5천만 원 미만(서민 1주택자)인 경우 '우대형 주택연금'을 신청하세요. 일반형 대비 매월 수령액을 최대 약 20%까지 더 많이 지급받을 수 있습니다.
- '재산세 감면 등 세제 혜택':
- 주택연금에 가입된 주택은 공시가격 5억 원 이하분까지 재산세를 매년 25% 감면받으며, 연간 최대 200만 원까지 대출이자 비용 소득공제 혜택을 받을 수 있어 절세 효과가 뛰어납니다.
5. 고객지원센터 & 공식 안내 창구
방문 심사 신청, 서류 제출, 관할 지사 예약 시 활용하는 공식 지원 창구입니다.
- 한국주택금융공사 전국 통합 콜센터: 국번 없이 1368 (전국 유료)
- 상담 운영 시간: 평일 오전 09:00 ~ 오후 18:00 (점심시간 정상 운영 / 토·일 및 공휴일 휴무)
- ARS 단축 다이얼:
- 1번: 주택연금 가입 요건 및 상담 연결
- 2번: 보금자리론 및 디딤돌 대출 문의
- 0번: 상담원 직접 연결
- 지사 방문 상담 예약:
- 주택연금 가입 신청은 주택 소재지 관할 한국주택금융공사 지사에 사전 유선 예약 후 방문하여 서류를 제출해야 심사가 진행됩니다.
- 공식 웹 포털:
- 한국주택금융공사 공식 누리집: www.hf.go.kr
- 주택연금 전용 안내 센터: www.hf.go.kr/ko/sub03/sub03_01_01.do
- 공식 예상연금 모의조회: www.hf.go.kr/ko/sub03/sub03_02_02.do
- 모바일 전용 공식 앱:
- Google Play / App Store: '스마트주택금융' 검색
- 운영 안내:
- 지사 방문 접수 및 유선 전화 상담은 평일 주간에 운영됩니다.
- 공식 누리집(hf.go.kr) 및 스마트주택금융 앱을 통한 예상 월지급금 모의계산, 자격 요건 조회, 공시가격 확인 서비스는 365일 24시간 연중무휴 상시 무료 이용 가능합니다.